Samlelån: Det bør du tjekke, før du samler din gæld
Flere små lån med forskellige renter og betalingsdatoer kan være svære at holde styr på. Et samlelån lover overblik, men det er ikke automatisk den billigste løsning. Her er, hvad du bør regne på, før du samler.
Hvad et samlelån faktisk gør
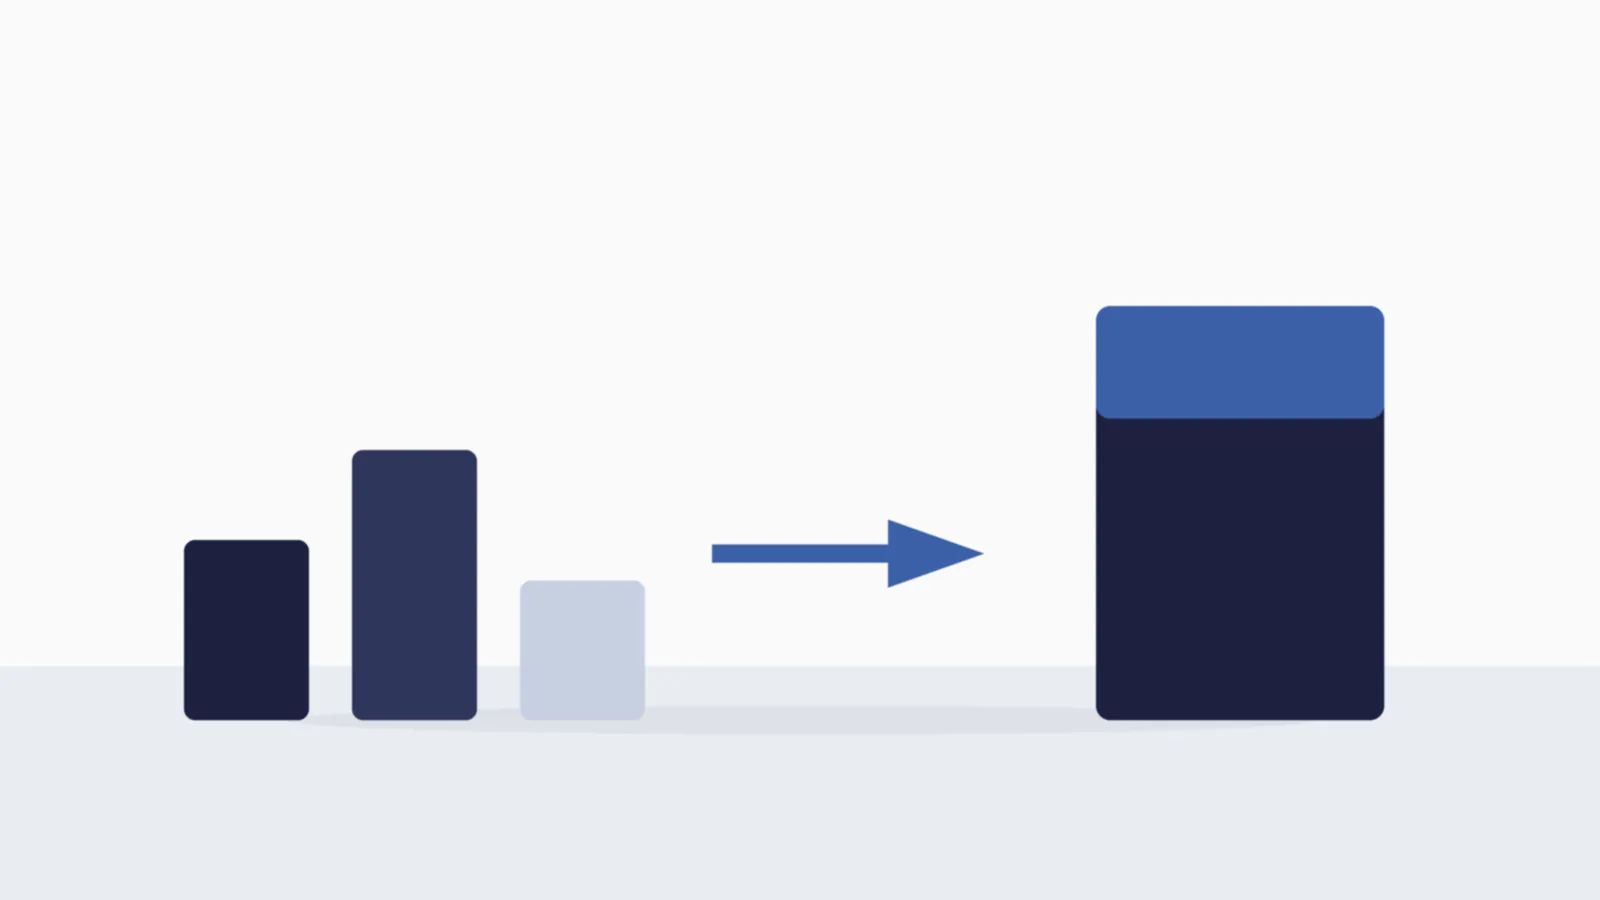
Et samlelån erstatter flere eksisterende lån med ét nyt lån, én rente og én månedlig betaling. Det kan gøre økonomien mere overskuelig og nogle gange sænke den samlede rente, hvis dine nuværende lån har høje renter.
- Én betaling i stedet for flere gør det lettere at holde styr på økonomien
- Kan sænke den månedlige ydelse, hvis løbetiden forlænges
- Kan i nogle tilfælde give en lavere samlet rente end dyre kviklån eller kreditkort
Det, der ofte overses
Den lavere månedlige ydelse er ikke hele billedet:
- En længere løbetid betyder ofte flere kroner i samlede renteomkostninger, selvom den enkelte rate er lavere
- Nogle eksisterende lån kan ikke indfries før tid uden et gebyr
- Et samlelån kan give en følelse af at have løst problemet, uden at det underliggende forbrug er ændret, med risiko for ny gæld oveni
Sådan regner du på det
Før du underskriver, så sammenlign den samlede tilbagebetaling, ikke kun den månedlige ydelse. Forbrugerrådet Tænk anbefaler samme fremgangsmåde i deres guide til forbrugslån:
- Læg alle dine nuværende lån sammen: restgæld, rente og resterende løbetid
- Bed om de samme tal for samlelånet, inklusive stiftelsesomkostninger og gebyrer
- Sammenlign det samlede kronebeløb, du betaler tilbage i alt, i begge scenarier
Sådan sammenligner du to tilbud i praksis
Den samlede tilbagebetaling er den månedlige ydelse ganget med antallet af måneder, løbetiden løber. Regn det tal ud for både dit nuværende lån (eller lån) og for samlelånet, og sammenlign de to totaler direkte i stedet for kun at kigge på den månedlige ydelse.
Hvornår er et samlelån en dårlig idé?
Kræver samlelånet sikkerhed i din bolig eller anden ejendom, bør du overveje, hvad der sker, hvis du på et tidspunkt ikke kan betale. Og hvis den lavere ydelse bruges til at optage nyt forbrug oveni i stedet for at skabe luft i økonomien, ender du typisk med mere gæld i alt, end du startede med.
Ofte stillede spørgsmål
- Er et samlelån altid billigere? Nej. Den månedlige ydelse er ofte lavere, men en længere løbetid kan gøre det samlede lån dyrere i renter. Regn altid på totalomkostningen.
- Kan jeg samle kviklån og kreditkortgæld i ét lån? I mange tilfælde ja, hvis din økonomi og kreditvurdering tillader det. Det kan være en fordel, hvis det erstatter høje kviklånsrenter med en lavere, fast rente.
- Skal jeg lukke mine gamle konti, når gælden er samlet? Tjek om dine gamle lån kan indfries uden gebyr, før du samler. Nogle aftaler har et indfrielsesgebyr, som skal regnes med i totalomkostningen.
Vigtigt: dette er ikke juridisk rådgivning
Dette indlæg er skrevet som generel information, ikke som juridisk eller økonomisk rådgivning til din konkrete sag. Reelt er et dokumentationsværktøj: vi giver ikke personlig rådgivning og udfører ikke gældssanering.
Har du brug for hjælp til din egen situation, findes der gratis, uvildig gældsrådgivning hos blandt andre Forbrugerrådet Tænk.